С 1 сентября 2026 года в России началось массовое внедрение цифрового рубля.
Для бизнеса появляется новый способ расчетов с едиными тарифами, возможностью автоматического исполнения платежей и перспективой более эффективного управления финансовыми обязательствами.
Особый интерес для транспортно-логистической отрасли представляют смарт-контракты. В перспективе они позволят резервировать деньги по договору и автоматически перечислять их после выполнения согласованных условий, например подтверждения отгрузки товара или оказания услуги.
Как будет работать цифровой рубль, какие возможности получат перевозчики, экспедиторы и грузовладельцы, кому необходимо подключиться к новой системе и как изменится стоимость расчетов?
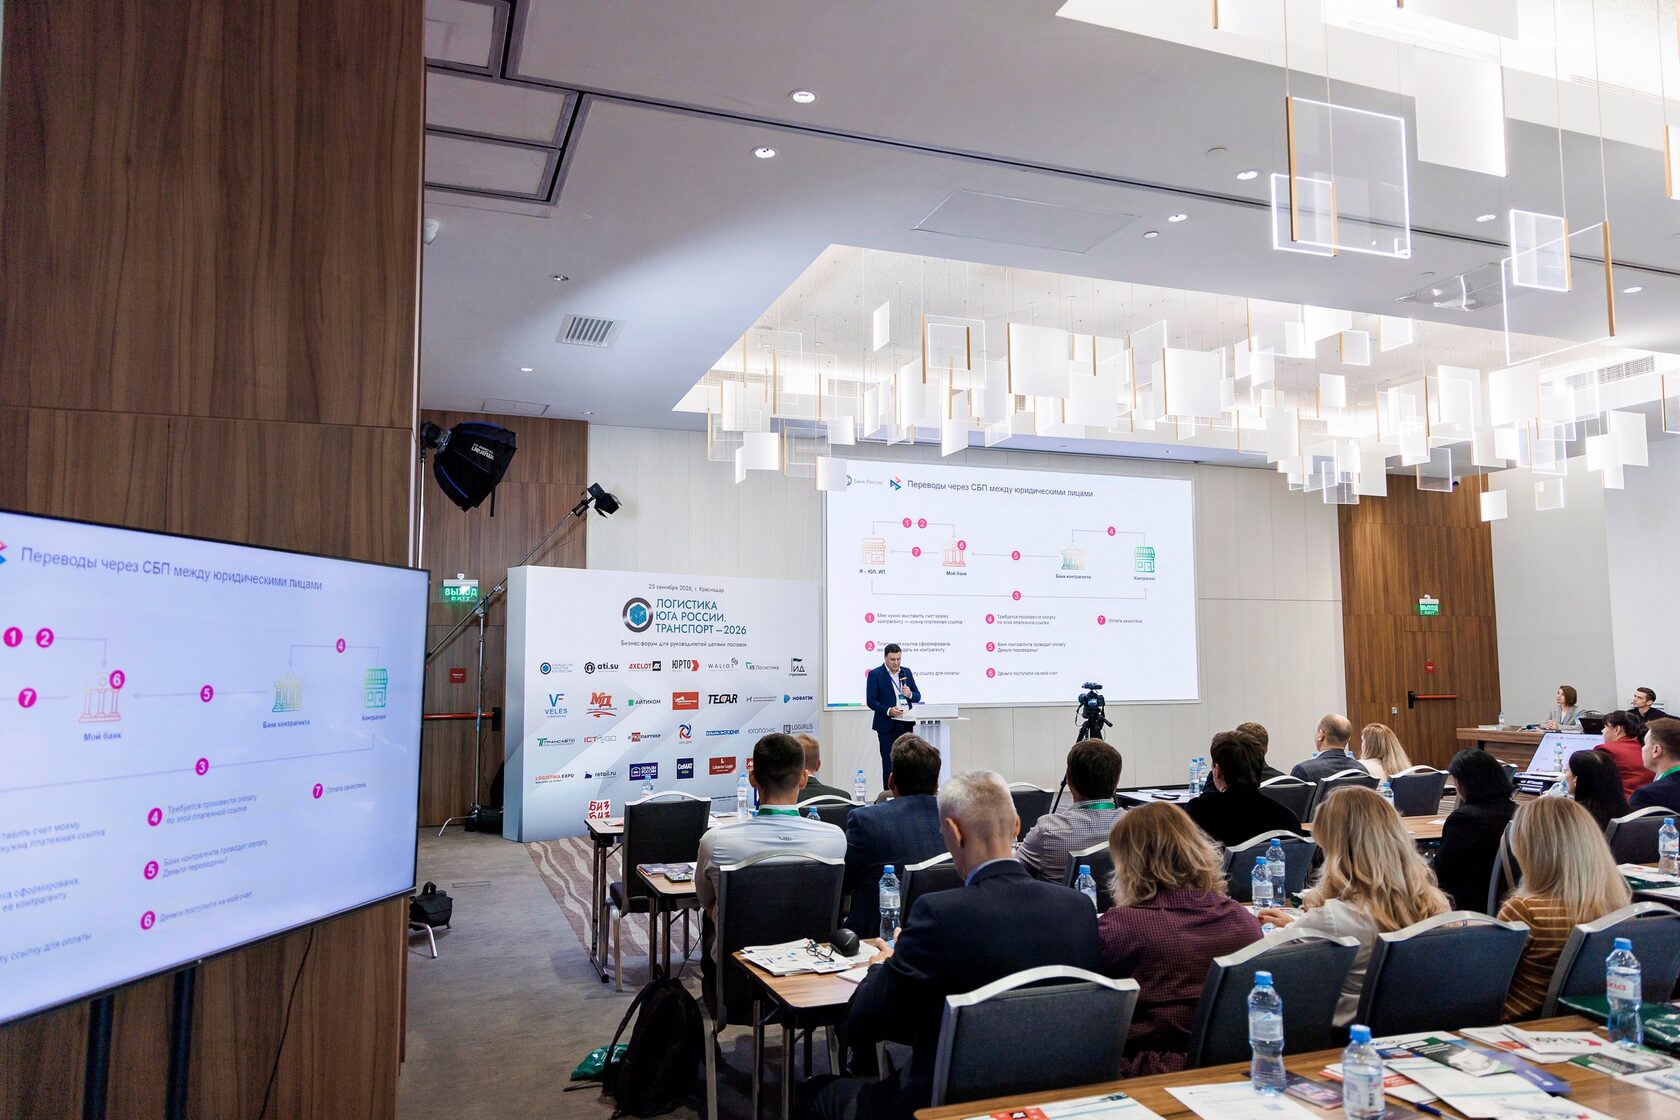
Об этом рассказал Евгений Шишкин, представитель Южного ГУ Банка России, выступивший с докладом «Цифровизация расчетов — сегодня и завтра» на бизнес-форуме «Логистика Юга России. Транспорт — 2026».
Разбираем ключевые изменения и их практическое значение для логистического бизнеса.
Что такое цифровой рубль и чем он отличается от обычных денег
Цифровой рубль — третья форма российской национальной валюты наряду с наличными и безналичными деньгами. Его выпускает Банк России, а операции проводятся на специальной платформе регулятора.
Один цифровой рубль всегда равен одному наличному или безналичному рублю. Перевод денег из одной формы в другую осуществляется без изменения номинала.
Главное технологическое отличие заключается в том, где учитываются средства.
Обычные безналичные деньги находятся на счетах коммерческих банков. Цифровые рубли учитываются непосредственно на платформе Банка России. При этом граждане и компании получают доступ к своим средствам через банки, подключенные к системе.
Банк России выступает оператором платформы, устанавливает единые правила и тарифы на операции.
Для бизнеса это создает понятную модель расчетов с едиными условиями использования цифрового рубля независимо от тарифной политики отдельных банков.
У компании может быть один счет цифрового рубля. Индивидуальный предприниматель вправе иметь два счета: для личных операций и предпринимательской деятельности.
При этом цифровой рубль предназначен для платежей и переводов. На остатки средств проценты не начисляются. Кредитование и кешбэк в цифровых рублях также не предусмотрены.
Для финансовых служб это важная особенность: при выборе нового инструмента необходимо учитывать объем платежей и потребность в средствах для текущих расчетов.
Смарт-контракты: автоматическая оплата после выполнения условий договора
Одним из наиболее перспективных направлений развития цифрового рубля становится использование смарт-контрактов.
Смарт-контракт — программный алгоритм, который автоматически выполняет предусмотренное соглашением действие при наступлении заранее установленных условий.
Простейший пример — регулярный перевод фиксированной суммы в определенную дату. Такие базовые механизмы уже реализованы на платформе цифрового рубля.
Следующий этап — сложные коммерческие смарт-контракты, позволяющие связывать платежи с подтвержденными событиями хозяйственной деятельности.
Для логистического бизнеса это возможность изменить привычный порядок расчетов между заказчиком и исполнителем.
Как может работать автоматическая оплата перевозки
Рассмотрим перспективный сценарий.
Грузовладелец заключает договор с транспортной компанией. Стороны согласовывают стоимость перевозки и условия, при выполнении которых будет произведена оплата.
Далее процесс может выглядеть следующим образом:
- Резервирование средств. Заказчик резервирует согласованную сумму для исполнения смарт-контракта.
- Выполнение перевозки. Транспортная компания доставляет груз и оформляет необходимые документы.
- Подтверждение обязательств. Информационная система передает сведения о выполнении согласованных условий.
- Автоматический расчет. После проверки условий смарт-контракт инициирует перечисление средств перевозчику.
По своей логике такая модель напоминает аккредитив: деньги заранее резервируются, а перечисление происходит при выполнении определенных обязательств.
Для перевозчика резервирование средств повышает предсказуемость получения оплаты. Для грузовладельца появляется возможность связать расчет с подтвержденным исполнением договора.
Потенциальный результат — сокращение времени между выполнением перевозки и поступлением денежных средств.
Однако необходимо учитывать влияние резервирования на оборотный капитал заказчика. Заблаговременное выделение денег под сделку может повысить определенность оплаты для исполнителя, но потребует более точного финансового планирования со стороны плательщика.
Кроме того, сам механизм автоматического платежа не отменяет договорных отсрочек. Если стороны согласовали оплату через 30 дней после приемки, ускорение движения денег потребует изменения соответствующих условий.
Платежная дисциплина и снижение риска неоплаты
При резервировании средств исполнитель получает дополнительную уверенность в том, что необходимая сумма предусмотрена механизмом сделки.
После выполнения согласованных условий платеж должен исполняться автоматически, без дополнительного распоряжения одной из сторон.
В рассматриваемой модели изменение или отзыв смарт-контракта предполагает согласие обоих участников сделки.
Для перевозчиков, которые сталкиваются с задержками оплаты после закрытия рейсов, такой механизм представляет особый интерес.
При этом сложные коммерческие смарт-контракты пока находятся в разработке. Их практическое применение будет зависеть от готовности платформы и информационных систем, подтверждающих выполнение обязательств.
Цифровой рубль и электронные перевозочные документы: как связать доставку с оплатой
Развитие смарт-контрактов тесно связано с цифровизацией документооборота.
Сегодня оформление перевозки и ее оплата часто проходят через несколько последовательных этапов: исполнение заказа, получение подтверждающих документов, проверка условий договора, согласование платежа и перечисление средств.
Даже при наличии электронного документооборота между подтверждением выполненной работы и оплатой может проходить значительное время.
В перспективе цифровой рубль позволит автоматизировать часть этих операций.
Например, основанием для запуска платежа может стать подтвержденная отгрузка товара, переход права собственности или другое событие, предусмотренное договором.
Какие данные смогут запускать смарт-контракт
Один из главных вопросов развития технологии — определение доверенных источников информации.
Для выполнения автоматического платежа система должна получить достоверное подтверждение того, что условия договора соблюдены.
В логистике такими данными потенциально могут стать сведения из электронных транспортных документов, систем управления перевозками (TMS), корпоративных ERP-систем и других цифровых сервисов.
Однако предстоит определить, какие информационные системы смогут выступать доверенными источниками и каким требованиям должны соответствовать передаваемые данные.
Особенно важен порядок обработки отклонений.
Например, груз доставлен, но получатель выявил недостачу. Перевозка выполнена с задержкой или возникли дополнительные расходы, изменяющие итоговую стоимость услуги.
Автоматизированная модель должна учитывать такие ситуации. Потребуются четкие договорные условия, достоверные электронные документы и согласованные правила подтверждения исполнения обязательств.
Для логистических компаний практический ориентир уже сейчас — повышение качества электронного документооборота и интеграции информационных систем.
Чем точнее фиксируются события перевозки и условия ее исполнения, тем больше возможностей для последующей автоматизации расчетов.
При этом автоматическая оплата на основании электронных перевозочных документов пока относится к перспективным сценариям.
Сколько будут стоить расчеты цифровыми рублями
Еще одна особенность новой платежной системы — единые тарифы, устанавливаемые Банком России.
До 31 декабря 2026 года прием оплаты цифровыми рублями для бизнеса осуществляется без комиссии.
После завершения льготного периода комиссия за прием платежей от физических лиц составит 0,3% от суммы операции, но не более 1500 рублей.
Например, при оплате услуги стоимостью 100 тыс. рублей комиссия составит 300 рублей.
При платеже на 500 тыс. рублей она достигнет установленного предела — 1500 рублей.
Для компаний, работающих с большим количеством физических лиц, такой механизм позволяет заранее оценивать расходы на прием оплаты.
В логистике это может быть актуально для операторов доставки, компаний, предоставляющих складские услуги населению, и других организаций, обслуживающих частных клиентов.
Для расчетов между юридическими лицами также предусмотрено использование цифрового рубля. Однако экономику B2B-операций необходимо оценивать отдельно: приведенная ставка 0,3% относится именно к приему оплаты от физических лиц.
При анализе целесообразности перехода на цифровой рубль финансовой службе следует учитывать количество и среднюю сумму платежей, действующие комиссии, готовность контрагентов и возможные затраты на изменение учетных процессов.
Сроки внедрения цифрового рубля: кого коснутся обязательные требования
Массовое внедрение цифрового рубля рассчитано на несколько этапов.
С 1 сентября 2026 года крупнейшие банки обязаны предоставлять клиентам возможность совершать операции с цифровыми рублями. Прием цифровых рублей становится обязательным для определенных категорий продавцов с годовой выручкой свыше 120 млн рублей.
С 1 сентября 2027 года к системе обязательного обслуживания подключаются банки с универсальной лицензией. Следующий этап требований охватывает продавцов с годовой выручкой свыше 30 млн рублей.
С 1 сентября 2028 года требования распространяются на оставшиеся категории банков и продавцов с годовой выручкой свыше 20 млн рублей.
При определении категории учитывается выручка за предыдущий календарный год. Этапы обязательного приема платежей связаны с категориями банков, обслуживающих продавцов.
Нужно ли транспортной компании открывать счет цифрового рубля?
Для логистического бизнеса здесь есть принципиальное уточнение.
Обязательный прием цифровых рублей касается компаний, работающих с физическими лицами в розничном сегменте.
Если организация осуществляет расчеты исключительно с корпоративными заказчиками, размер ее выручки сам по себе не означает обязанности принимать цифровые рубли.
Например, транспортная компания, выполняющая грузоперевозки только для юридических лиц, может рассматривать новый инструмент с позиции экономической целесообразности.
Для предприятий, оказывающих услуги населению, необходимо учитывать характер деятельности, выручку и условия банковского обслуживания.
Предусмотрены исключения, в том числе для торговых объектов с годовой выручкой менее 5 млн рублей и мест продаж без доступа к интернету.
При этом открытие счета цифрового рубля гражданином остается добровольным. Автоматическое открытие таких счетов не предусмотрено.
Цифровой рубль в государственных контрактах: контроль целевого использования средств
Отдельное направление развития цифрового рубля — применение в бюджетном процессе.
Технология позволяет предусматривать условия, ограничивающие использование средств определенными категориями получателей и направлениями расходов.
Например, при финансировании государственного контракта могут быть заданы параметры, определяющие, кому разрешено перечислять деньги.
Среди таких параметров могут использоваться ИНН организаций, виды деятельности и другие признаки получателей.
Это создает возможности для автоматизации контроля целевого расходования средств и повышения прозрачности расчетов.
Для логистических компаний, работающих с государственными заказчиками, такой подход может повлиять на порядок финансового сопровождения контрактов.
Поэтапное развитие бюджетных операций с цифровым рублем предусматривает следующие сроки.
В 2025 году реализована возможность выплат из федерального бюджета на счета цифрового рубля.
В 2026 году предусмотрен прием платежей в бюджет с использованием уникального идентификатора начисления (УИН) и по свободным реквизитам.
С 1 июля 2027 года запланировано начало операций со средствами региональных и местных бюджетов.
В перспективе механизмы целевого использования цифрового рубля могут представлять интерес для участников инфраструктурных и других проектов с бюджетным финансированием.
Конкретные требования будут зависеть от дальнейшего развития платежных сервисов и условий соответствующих контрактов.
Международные расчеты цифровыми валютами: перспективы для ВЭД
Еще одно направление развития цифрового рубля связано с трансграничными платежами.
Многие страны разрабатывают собственные цифровые валюты центральных банков. По мере развития таких систем появляется перспектива их взаимодействия для проведения международных расчетов.
Для компаний, работающих во внешнеэкономической деятельности, интерес представляет возможность подтверждать оплату товаров в рамках согласованной межгосударственной платежной инфраструктуры.
В дальнейшем это может расширить выбор расчетных инструментов для импортеров, экспортеров и международных логистических операторов.
Однако для практической реализации потребуются межгосударственные соглашения и технологическая интеграция национальных цифровых валют.
На текущем этапе трансграничные расчеты цифровыми рублями рассматриваются как направление дальнейшего развития. Конкретные сроки запуска таких механизмов в докладе не обозначены.
Параллельно ведется работа над возможностью оплаты цифровыми рублями при отсутствии интернет-соединения. Это перспективно для территорий с нестабильной связью, однако офлайн-функциональность пока находится в разработке.
Как логистическому бизнесу подготовиться к цифровому рублю
На первом этапе компаниям целесообразно оценить собственные финансовые процессы и возможности использования нового инструмента.
1. Проверить необходимость обязательного приема цифровых рублей. Для этого нужно учитывать характер услуг, наличие расчетов с физическими лицами, годовую выручку и условия обслуживания в банке.
2. Уточнить техническую готовность банка. Следует выяснить, какие операции с цифровыми рублями доступны организации, как открывается счет и какие функции предусмотрены для корпоративных клиентов.
3. Проанализировать расходы на расчеты. Необходимо определить количество и структуру платежей, действующие комиссии, сроки проведения операций и трудозатраты финансовой службы.
4. Оценить готовность основных контрагентов. Использование цифрового рубля в B2B-расчетах потребует соответствующей технической возможности у обеих сторон сделки.
5. Подготовить договорные и информационные процессы к автоматизации. Компаниям стоит уделить внимание условиям подтверждения оказанных услуг, порядку приемки, обработке претензий и достоверности электронных документов.
Последний пункт особенно актуален для перевозчиков, экспедиторов и грузовладельцев, планирующих в дальнейшем использовать сложные смарт-контракты.
Что дальше?
Цифровой рубль постепенно становится частью платежной инфраструктуры России. Для транспортно-логистической отрасли наиболее значимые изменения могут произойти по мере развития коммерческих смарт-контрактов.
Возможность резервировать средства и автоматически проводить оплату после подтверждения выполненных обязательств способна повысить платежную дисциплину и сократить время расчетов между участниками цепей поставок.
Пока эти механизмы находятся в разработке, компаниям стоит оценить стоимость действующих платежей, проверить готовность банков и контрагентов и подготовить финансовые и информационные процессы к дальнейшей автоматизации.
Практический результат внедрения будет зависеть от того, насколько новые инструменты помогут сократить расходы, ускорить поступление средств и повысить эффективность управления оборотным капиталом.